GUÍA PARA COMUNIDADES · MADRID
Desprendimiento de fachada y seguro de la comunidad: quién paga y qué hacer
Cuando se cae un trozo de cornisa, de balcón o de revestimiento, la primera pregunta es de seguridad; la segunda, casi siempre, es quién paga. Esta guía está pensada para presidentes de comunidad y administradores de fincas de Madrid que tienen que coordinar a la vez el aviso al seguro, la reparación urgente y la explicación a los vecinos. Es información general: no sustituye la lectura de vuestra póliza ni el consejo de un abogado.
Respuesta corta
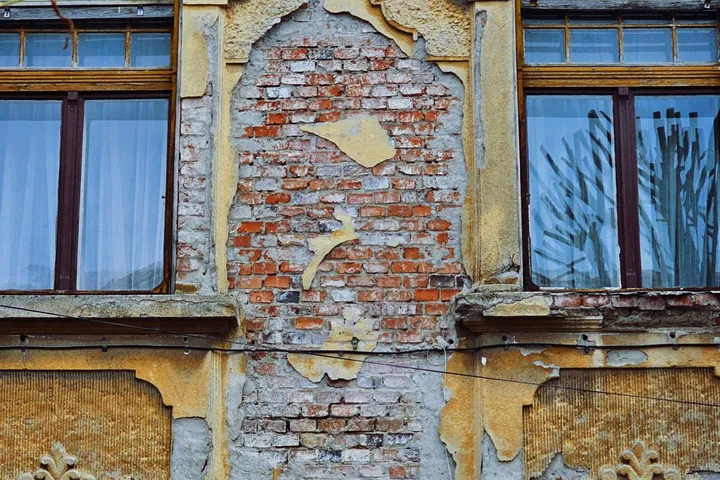
La fachada es un elemento común, así que su conservación corresponde a la comunidad de propietarios. Si un desprendimiento causa daños a terceros, la póliza de la comunidad suele ser la primera vía para atenderlos, siempre que el seguro cubra la responsabilidad civil y el caso no quede excluido. Lo que el seguro normalmente no paga es la obra de conservación que el edificio necesitaba: esa sigue siendo de la comunidad. Por eso conviene hacer tres cosas a la vez: proteger la zona, dar parte al seguro en plazo y encargar un saneado y una valoración por partidas.
1. Quién responde cuando cae parte de la fachada
La Ley de Propiedad Horizontal obliga a la comunidad a realizar las obras necesarias para el adecuado mantenimiento y conservación del edificio (artículo 10). La fachada, las cornisas y los frentes de forjado forman parte de esos elementos comunes, aunque el balcón dé a una vivienda concreta: lo que haya que decidir sobre un elemento privativo concreto depende de los estatutos y del título constitutivo, y conviene revisarlo con el administrador.
El Código Civil añade una regla clásica: el propietario de un edificio responde de los daños que resulten de su ruina total o parcial si esta se produce por falta de las reparaciones necesarias (artículo 1907). En la práctica, esto significa que un mantenimiento documentado no es solo una buena costumbre: es la mejor manera de demostrar que la comunidad actuó con diligencia.
2. Qué suele cubrir el seguro de la comunidad
Cada póliza es distinta, así que lo primero es leer las condiciones particulares. Como orientación general, en un seguro de comunidad conviene localizar tres apartados:
| Apartado de la póliza | Qué buscar | Por qué importa |
|---|---|---|
| Responsabilidad civil | Si cubre daños a terceros causados por elementos comunes y con qué límite | Es la garantía que suele atender un coche dañado o una persona herida |
| Daños al propio edificio | Si incluye desprendimientos, fenómenos atmosféricos o daños estéticos | Algunas pólizas cubren parte del daño, rara vez la rehabilitación completa |
| Exclusiones | Falta de mantenimiento, desgaste o defectos conocidos | Es el motivo más habitual para que una aseguradora discuta un siniestro |
La Ley de Contrato de Seguro define el seguro de responsabilidad civil como el que cubre el riesgo de que el asegurado tenga que indemnizar a un tercero por un hecho previsto en el contrato (artículo 73). La palabra clave es «previsto»: lo que no esté en la póliza, o esté excluido, no se cubre.
La propia Ley de Propiedad Horizontal permite a la comunidad, con cargo al fondo de reserva, contratar un seguro que cubra los daños causados en la finca o un contrato de mantenimiento permanente del inmueble (artículo 9.1.f). Si vuestra comunidad aún no tiene ninguno de los dos, este es un buen momento para plantearlo en junta.
3. Cómo dar parte del siniestro
La Ley de Contrato de Seguro fija un plazo máximo de siete días para comunicar el siniestro desde que se conoce, salvo que la póliza dé un plazo mayor (artículo 16). Avisar tarde no hace perder la cobertura por sí solo, pero la aseguradora puede reclamar los perjuicios que cause el retraso. Para que el parte sea útil:
- Fotografías de la zona afectada y del material caído, tomadas desde un lugar seguro, con fecha.
- Daños a terceros: matrículas, contacto de los afectados y, si existe, el número de intervención de emergencias o de la policía municipal.
- Historial de mantenimiento: última ITE, revisiones de fachada, presupuestos anteriores. Si hubo avisos de grietas o fisuras, es mejor ser transparente.
- Medidas urgentes adoptadas: acotado, retirada de material suelto y quién lo hizo. La ley exige además emplear los medios a vuestro alcance para aminorar las consecuencias del siniestro, así que actuar rápido también protege la cobertura.
4. El saneado urgente no espera al perito
Mientras la aseguradora tramita el siniestro, el riesgo sigue ahí. Si queda material suelto, lo prudente es retirarlo cuanto antes y documentarlo con fotografías antes y después. En muchos edificios de Madrid esta primera intervención puede hacerse con trabajos verticales, sin montar andamio, si la cubierta permite el anclaje y el descuelgue. Eso acorta el tiempo en el que la acera o el patio quedan acotados.
Si hay riesgo inmediato para las personas, el primer número es el 112. Lo que hacer en las primeras horas, paso a paso, lo explicamos en la guía desprendimientos en la fachada: qué hacer.
5. La reparación definitiva: qué separar en el presupuesto
Para que el seguro y la comunidad puedan repartir correctamente los costes, el presupuesto de reparación debería separar por partidas:
- Actuación urgente: saneado, retirada de material y medidas de protección.
- Reparación del daño concreto: la cornisa, el frente de balcón o el paño de revestimiento desprendido.
- Conservación del resto de la fachada: las zonas con el mismo problema que todavía no se han caído, como armaduras oxidadas o revestimientos sin adherencia.
Esa separación evita discusiones: la aseguradora valorará lo que corresponda según la póliza, y la junta sabrá qué parte es mantenimiento que el edificio necesitaba igualmente. Si queréis ver cómo planteamos una rehabilitación de fachadas en Madrid, allí detallamos el tipo de trabajos y el medio de acceso.
6. Ayuntamiento, órdenes de ejecución e ITE
Un desprendimiento sobre la vía pública puede motivar una visita de los servicios municipales y una orden de ejecución con plazo. Además, en Madrid los edificios de más de treinta años tienen que pasar la Inspección Técnica de Edificios: si el resultado fue desfavorable y las deficiencias señaladas tienen relación con lo que se ha caído, la aseguradora lo tendrá en cuenta. Cómo resolver una inspección con deficiencias lo contamos en ITE desfavorable en Madrid.
Para el administrador, la clave es tener un único expediente con el parte, las fotos, el informe técnico y el presupuesto por partidas. En nuestra página para administradores de fincas explicamos qué documentación facilitamos para presentar la propuesta en junta.
Preguntas frecuentes
¿El seguro de la comunidad paga la reparación de la fachada?
Depende de la póliza. Suele atender los daños a terceros a través de la responsabilidad civil y, a veces, parte del daño al edificio. La conservación que el edificio ya necesitaba suele quedar a cargo de la comunidad.
¿Cuánto tiempo hay para dar parte al seguro?
La Ley de Contrato de Seguro fija un máximo de siete días desde que se conoce el siniestro, salvo que la póliza dé un plazo mayor.
¿Quién paga si el trozo cae de un balcón de una vivienda?
Depende de si ese elemento es común o privativo según los estatutos y el título constitutivo. Conviene que el administrador lo revise antes de repartir costes.
¿Hay que esperar al perito para retirar el material suelto?
No cuando hay riesgo. Retirad el material con seguridad, documentadlo con fotos antes y después y comunicadlo a la aseguradora.
Fuentes consultadas
- BOE: Ley 49/1960, de Propiedad Horizontal, texto consolidado (artículos 9.1.f y 10).
- BOE: Código Civil, texto consolidado (artículo 1907).
- BOE: Ley 50/1980, de Contrato de Seguro, texto consolidado (artículos 16, 17 y 73).
- Ayuntamiento de Madrid: Inspección técnica de edificios (ITE). Plazos.
Contenido informativo revisado en noviembre de 2026. Las normas y la cobertura deben comprobarse para cada edificio y póliza.
¿Se ha desprendido algo en vuestro edificio?
Enviadnos la dirección, fotos tomadas desde un lugar seguro y si ha intervenido algún servicio de emergencia. Valoramos la urgencia, hacemos el saneado y os preparamos un presupuesto por partidas que separa lo urgente, el daño concreto y la conservación, para que la junta y el seguro trabajen sobre el mismo documento. Consultar una actuación urgente o llamad al 657 213 557.